Préstamos FHA y de renovación · Condados de Bergen y Hudson
Préstamos FHA y de renovación, explicados
Explico los préstamos FHA y los préstamos de renovación en lenguaje sencillo para quienes compran o venden una vivienda en los condados de Bergen y Hudson. Soy vendedor de bienes raíces con licencia de Nueva Jersey y agente bilingüe. No soy prestamista hipotecario y no tomo solicitudes de préstamo.
- Condados de Bergen y Hudson
- Inglés y español
- Préstamos FHA en lenguaje sencillo
- Una conexión con un prestamista aprobado por la FHA
Cómo entiendo los préstamos FHA
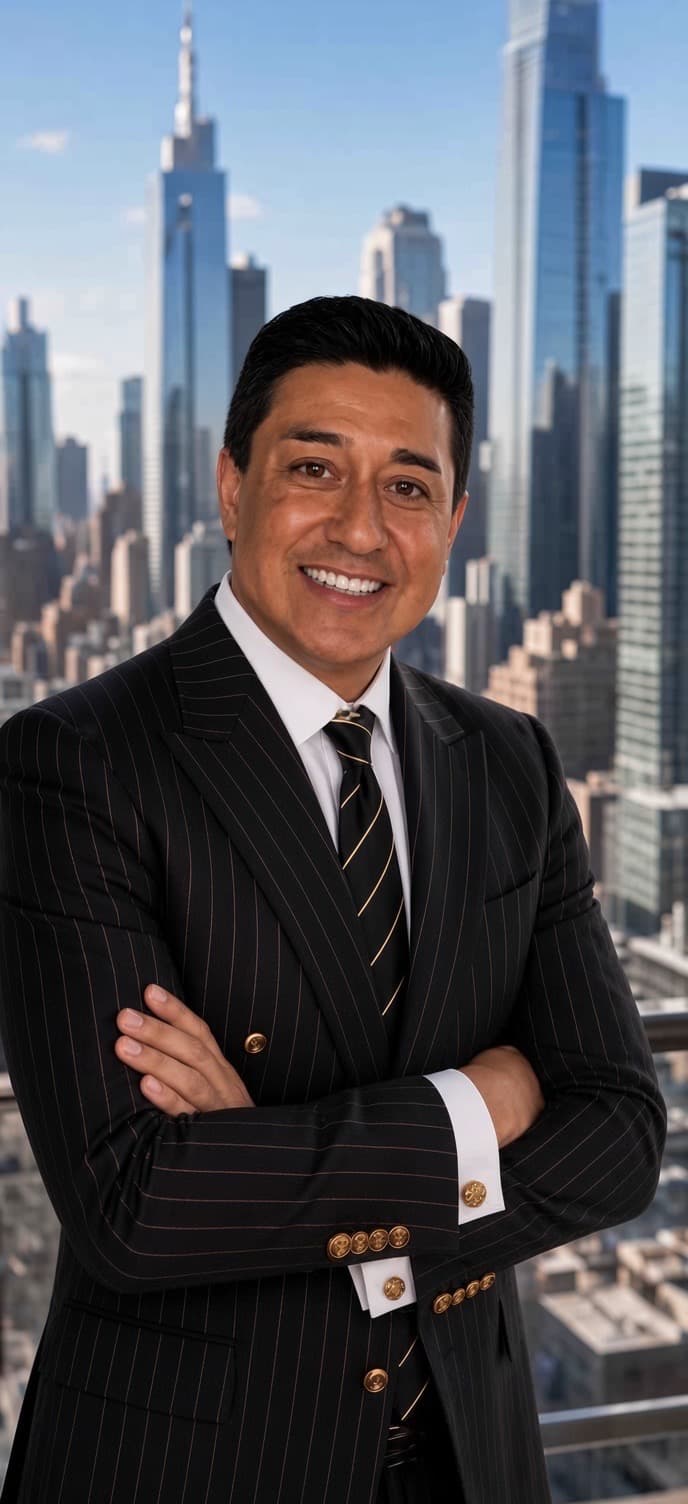
Soy Joselito 'Jose' Martinez, vendedor de bienes raíces con licencia de Nueva Jersey en Nest Seekers New Jersey LLC, Corredor de Bienes Raíces (Lic. NJ 1431438; la licencia no implica respaldo), y agente bilingüe. Mi carrera comenzó en 1998.
En Norwest Mortgage, una compañía de Wells Fargo, a partir de 1998, cerré cientos de préstamos FHA, incluidos préstamos de renovación. En Norwest Mortgage, una compañía de Wells Fargo, manejé todas las propiedades en venta de la compañía en todo el estado. Cada comprador de esas propiedades fue preaprobado personalmente por mí. MBA en Finanzas, Fairleigh Dickinson University.
No soy prestamista hipotecario y no tomo solicitudes de préstamo. Hoy no origino hipotecas. Lo conectaré con un prestamista aprobado por la FHA. La decisión de prestar corresponde al prestamista.
Los préstamos FHA, en lenguaje sencillo
Un préstamo FHA es una hipoteca asegurada por el gobierno. Puede permitir un pago inicial más bajo y un crédito más flexible que muchos préstamos convencionales. Un prestamista hace el préstamo. La Administración Federal de Vivienda lo asegura. Yo no lo origino.
Los préstamos FHA incluyen una prima de seguro hipotecario (mortgage insurance premium), que a menudo se cobra por adelantado y cada mes. No cito la prima en esta página, porque esas cifras cambian. Su prestamista le dirá qué aplica a su expediente.
La vivienda pasa por un avalúo de la FHA y debe cumplir las normas de condición de la propiedad de la FHA. El prestamista y el tasador indican qué necesita el expediente. Yo no.
La vivienda debe ser una residencia principal. Un préstamo FHA no es para una propiedad que se va a conservar solo como inversión.
Se permiten viviendas de una a cuatro unidades. Una casa de dos a cuatro familias ocupada por el propietario es común en los condados de Hudson y Bergen. El comprador vive en una unidad.
Los préstamos FHA suelen convenir a compradores de primera vivienda, a compradores que están reconstruyendo su crédito y a quienes van a vivir en una unidad de una vivienda multifamiliar. No están limitados a compradores de primera vivienda. El prestamista decide si un expediente califica. Yo no.
Préstamos de renovación, explicados
El préstamo FHA 203(k) permite a un comprador financiar la compra y las reparaciones en una sola hipoteca, con base en el valor después de la reparación. El prestamista decide el monto. Yo no tomo la solicitud.
El 203(k) limitado es para reparaciones más pequeñas que no son estructurales. El 203(k) estándar es para un trabajo mayor, incluido el trabajo estructural, y usa un consultor de HUD. No publico aquí topes en dólares. Esas cifras cambian.
El dinero de la reparación se retiene y se libera a medida que los contratistas completan el trabajo. En el programa estándar, un consultor de HUD ayuda a revisar el alcance y los desembolsos. El prestamista controla los fondos. Yo no.
Cuente con más tiempo que en una compra ordinaria. El alcance del trabajo, las ofertas de los contratistas, las inspecciones y la liberación de fondos toman tiempo. No pongo un número de días en esta página. Su prestamista fija el calendario de su expediente.
También existen préstamos de renovación convencionales, por ejemplo Fannie Mae HomeStyle, y opciones de renovación del VA. Un prestamista puede compararlos con un FHA 203(k). Explico los préstamos VA en una página aparte.
Por qué importa en viviendas de sucesión y de patrimonio
Muchas viviendas heredadas y de patrimonio necesitan trabajo. Un comprador que puede financiar la compra y las reparaciones en un solo préstamo puede estar en condiciones de ofertar por una vivienda que se vende tal cual.
Un préstamo FHA ordinario igual debe cumplir las normas de condición de la FHA. Cuando la vivienda necesita reparaciones, un préstamo de renovación puede cubrir ese trabajo en lugar de pedir al vendedor que lo termine antes del cierre. Eso puede ampliar el grupo de compradores que pueden comprar una vivienda tal cual.
Para vendedores, herederos y administradores, un grupo más amplio puede significar más ofertas. El prestamista decide si la propiedad y el comprador califican. Yo no.
Su abogado guía los pasos legales de una venta en sucesión o en fideicomiso. Yo me ocupo de los bienes raíces: el precio, la condición y una venta que pueda cerrar.
Esto es información general, no asesoría legal.
Esto forma parte de mi trabajo en sucesiones, fideicomisos y ejecuciones hipotecarias. Administradores designados por la corte confían en Jose para vender propiedades de herencias en el condado de Hudson.
Guías de sucesión y fideicomiso
Cuéntele a Jose sobre la vivienda
Una nota breve es suficiente
Indique el pueblo y si va a comprar con un préstamo FHA o de renovación, o si va a vender una vivienda de patrimonio que necesita trabajo. Jose responde personalmente — por lo general en un día hábil. Esto no es una solicitud de préstamo.
O reserve un momento para hablar
Elija una hora en línea, o envíe un correo si le resulta más fácil.
Unas respuestas breves
- ¿Es usted un prestamista hipotecario?
- No. Soy vendedor de bienes raíces con licencia de Nueva Jersey y agente bilingüe en Nest Seekers New Jersey LLC, Corredor de Bienes Raíces. No soy prestamista hipotecario y no tomo solicitudes de préstamo. Lo conectaré con un prestamista aprobado por la FHA. La decisión la toma el prestamista.
- ¿Qué es un préstamo FHA 203(k)?
- Es un préstamo FHA que financia la compra y las reparaciones en una sola hipoteca, con base en el valor después de la reparación. La versión limitada es para reparaciones más pequeñas y no estructurales. La versión estándar es para un trabajo mayor o estructural y usa un consultor de HUD. Los fondos se retienen y se liberan conforme se hace el trabajo. Yo no tomo solicitudes de préstamo.
- ¿Hay que ser comprador de primera vivienda?
- No. Los préstamos FHA suelen convenir a compradores de primera vivienda, pero no están limitados a ellos. También suelen convenir a quienes reconstruyen su crédito y a quienes van a vivir en una unidad de una casa de dos a cuatro familias. La elegibilidad la decide el prestamista.
- ¿Se puede comprar tal cual una vivienda de patrimonio que necesita trabajo?
- A veces. Un préstamo FHA ordinario tiene normas de condición de la propiedad. Un préstamo de renovación puede financiar las reparaciones para que un comprador pueda adquirir una vivienda tal cual. El prestamista, y un consultor de HUD cuando el programa lo exige, deciden qué necesita el expediente. No soy prestamista hipotecario y no tomo solicitudes de préstamo.
- ¿Dónde trabaja?
- En los condados de Bergen y Hudson, Nueva Jersey. Inglés y español.
Nest Seekers New Jersey LLC, Corredor de Bienes Raíces · Oficina (201) 420-7225 · Joselito "Jose" Martinez, vendedor de bienes raíces con licencia · Celular 201-406-6983 · Licencia NJ n.º 1431438. La licencia no implica respaldo.
No afiliado ni respaldado por HUD (Departamento de Vivienda y Desarrollo Urbano) ni por la Administración Federal de Vivienda (Federal Housing Administration).